
Redakcja gotowinawzrost.pl
Na gotowinawzrost.pl przygotowujemy firmy do skalowania. Budujemy fundamenty (ludzi, procesy, technologię), które wytrzymają szybki wzrost.
Jeśli spędzasz kilka godzin tygodniowo na odtwarzaniu informacji, które powinny leżeć w raporcie, pora na diagnozę firmy w 30 dni. Brak gotówki mimo sprzedaży każe zacząć od prognozy przepływów na 13 tygodni, a rosnące opóźnienia i poprawki od opisania jednego procesu. Zaniechanie kosztuje: sprzedaż rośnie na zleceniach tak obciążonych poprawkami, że wyższy obrót obniża wynik.
Procesy generują koszty, a liczby pokazują skutki niesprawnych procesów, więc bez spojrzenia na oba obszary łatwo leczysz objaw zamiast przyczyny. Diagnozę przeprowadzisz w sześciu krokach:
Sygnał, że pora działać, jest prosty: spędzasz kilka godzin tygodniowo na odtwarzaniu informacji, które powinny leżeć w raporcie, albo nikt w firmie nie odpowie szybko na pytania o należności, marżę, zaległe zadania i obciążenie zespołu.
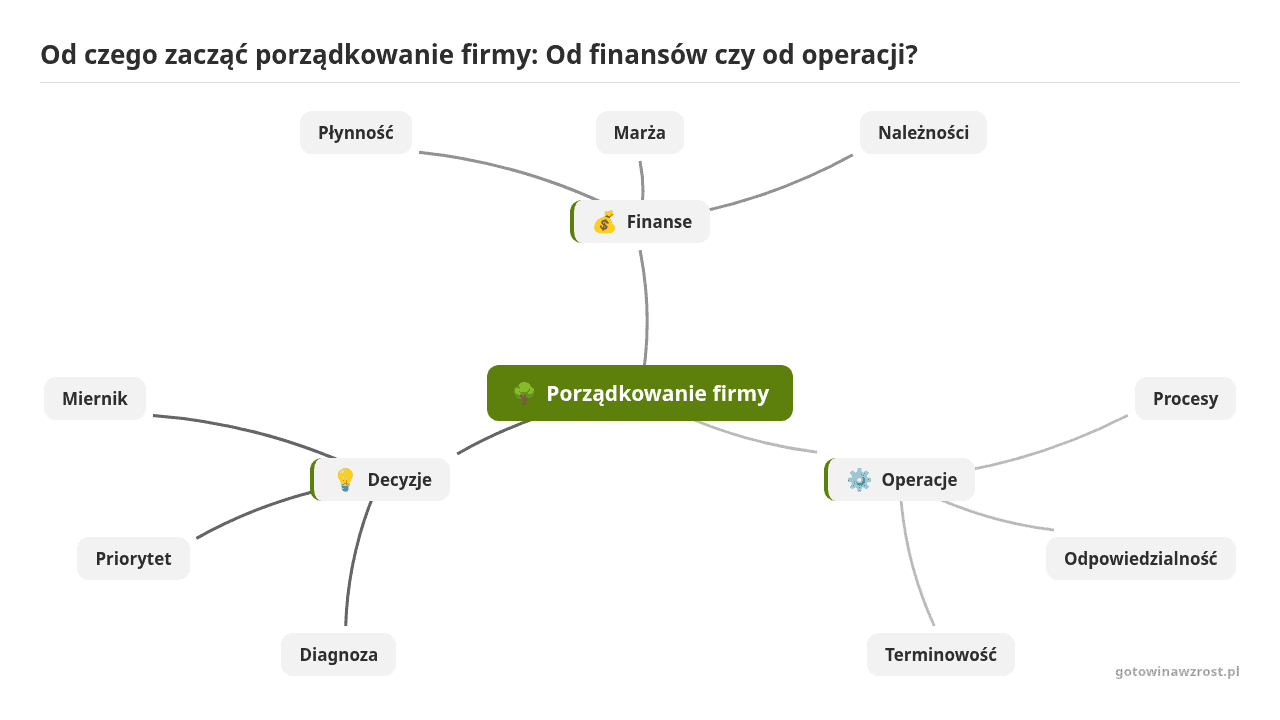
Pierwszeństwo mają finanse firmy, jeśli widzisz choć jeden z tych objawów:
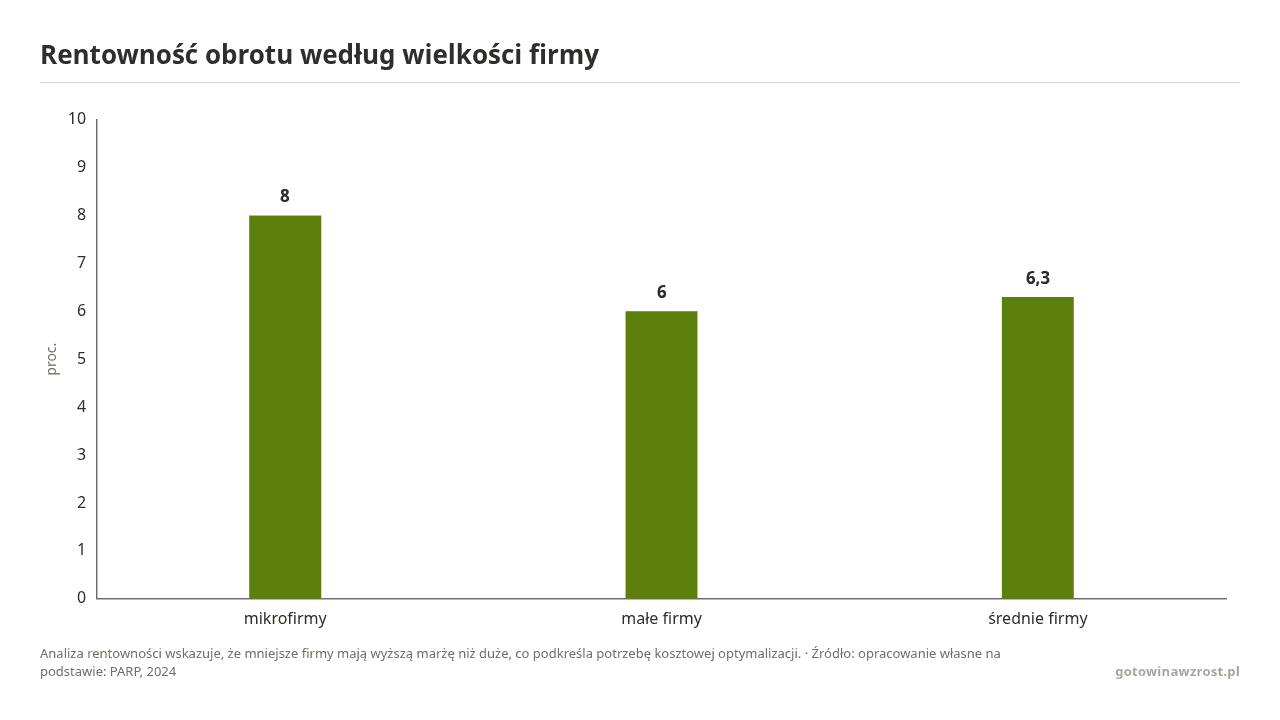
Przychód i zysk wymagają osobnej kontroli, bo większa sprzedaż sama nie poprawia rentowności. W polskich firmach niefinansowych rentowność obrotu w 2022 r. wynosiła 8,0% w mikrofirmach, 6,0% w małych i 6,3% w średnich (PARP, Raport o stanie sektora MŚP w Polsce, 2024). Do tego dochodzą zatory: w 2024 r. 52% europejskich przedsiębiorstw deklarowało problemy z powodu opóźnionych płatności, a średni termin zapłaty między firmami sięgał 60,3 dnia (EU Payment Observatory, 2025).
Minimalny pakiet finansowy obejmuje:
Prognoza na 13 tygodni nie wymaga skomplikowanego modelu. Wystarczą kolumny: tydzień, planowane wpływy, planowane wypływy, saldo początkowe, saldo końcowe i ryzyko opóźnienia. Gdy prognoza zacznie działać, posłuży ci też do regularnego testowania odporności finansów. Resztę załatwi cotygodniowe spotkanie finansowe, które nie powinno trwać dłużej niż 30 minut.
Porada gotowinawzrost.pl: nie zaczynaj od rozbudowanego budżetu rocznego. W firmie, która nie zna rzeczywistych terminów wpływów i wypływów, więcej daje prosta prognoza tygodniowa z ręcznie sprawdzanymi fakturami. Model rozbudowuj dopiero po 4 do 6 tygodniach regularnej pracy.
W planowaniu finansów nie należy zaczynać od rozbudowanego budżetu rocznego. W firmie, która nie zna terminów wpływów i wypływów, prosta prognoza tygodniowa z ręcznie sprawdzanymi fakturami przynosi lepsze rezultaty, a model można rozbudowywać dopiero po 4 do 6 tygodniach regularnej pracy.
Porządkowanie procesów ma pierwszeństwo, gdy firma ma popyt, ale nie dowozi pracy. Typowe objawy:
Nie opisuj od razu całej organizacji. Wybierz jeden proces, który dotyczy wielu zleceń, angażuje kilka działów i wyraźnie wpływa na marżę albo płynność. Najczęściej jest to przebieg:
Zacznij od wersji „jak jest”, bo opis idealnego przebiegu ukrywa czynności wykonywane poza systemem i obchodzenie zasad. Rozmawiaj z osobami, które wykonują pracę. Pytaj, czego zwykle brakuje, gdzie czekają, co poprawiają i kogo proszą o decyzję przy wyjątku. Wersję docelową projektuj dopiero na tej podstawie.
Niesprawny proces kosztuje w kilku miejscach naraz. Kierownicy zamiast planować pracę reagują na bieżące kryzysy, firma płaci za przyspieszone dostawy, faktury wychodzą później, a klienci opóźniają płatność z powodu braków w dokumentacji. Dlatego przy analizie procesu łączysz dane operacyjne z finansowymi. Dla realizacji zamówienia może to wyglądać tak:
Na początek wybierz od 3 do 5 wskaźników. Każdy z nich musisz umieć wyjaśnić i wskazać decyzję, którą na jego podstawie podejmiesz. Gdy firma urośnie, to podejście rozwiniesz w pełny controlling finansowy w średniej firmie.
Koszt zaniechania jest konkretny. Firma może zwiększać sprzedaż na zleceniach, które wymagają tylu poprawek, że wyższy obrót obniża wynik.
Porada gotowinawzrost.pl: połącz cotygodniowe omówienie gotówki z jednym procesem, który generuje największe koszty. Jeśli prognoza pokazuje opóźnione wpływy, prześledź drogę od wykonania usługi do wysłania faktury i sprawdź, kto odpowiada za windykację. Problem z płynnością często zaczyna się kilka dni wcześniej, w operacyjnym opóźnieniu albo błędzie w dokumentach.
Większość sytuacji w rosnącej firmie pasuje do jednego z wzorców z tabeli.
| Objaw w firmie | Pierwszy obszar | Pierwsze działanie | Miernik |
|---|---|---|---|
| brak gotówki mimo sprzedaży | finanse | prognoza przepływów na 13 tygodni | saldo i ryzyka płatnicze |
| rosnące opóźnienia | operacje | mapa procesu od zamówienia do realizacji | terminowość |
| spadająca marża | finanse i operacje | analiza kosztu realizacji | marża po koszcie wykonania |
| właściciel zatwierdza wszystko | operacje | rejestr decyzji i zakresów odpowiedzialności | liczba spraw u właściciela |
| opóźnione faktury | operacje finansowe | proces od wykonania do wystawienia faktury | czas fakturowania |
| dużo reklamacji | operacje | analiza przyczyn błędów | odsetek zleceń bez poprawki |
| zakup nowego systemu | obu obszary | opis procesu przed wyborem narzędzia | liczba ręcznych przekazań |
Gdy firma przygotowuje się do szybkiego wzrostu, przeglądasz równolegle gotówkę, marżę i 3 najważniejsze procesy. Mierzysz wtedy przewidywalność realizacji, terminowość fakturowania, marżę na zleceniu i czas potrzebny na wdrożenie nowej osoby.
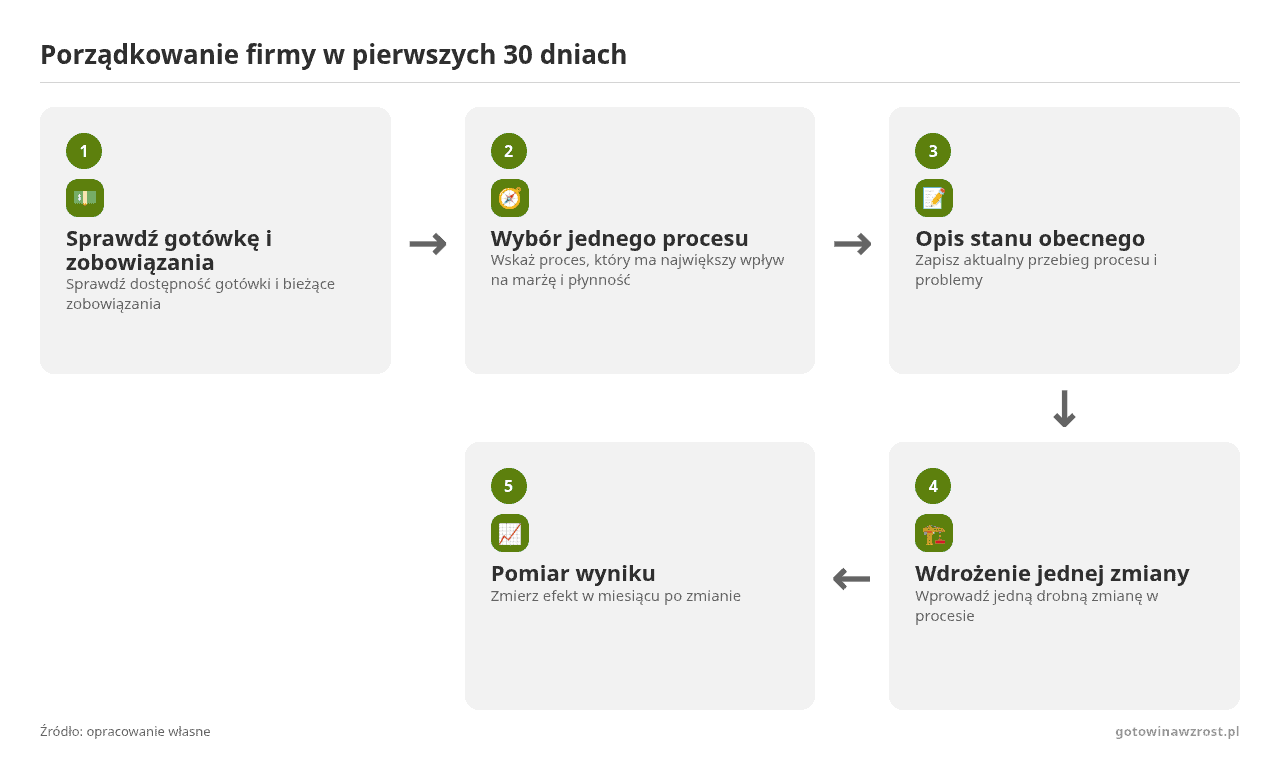
Plan porządkowania firmy na pierwsze 30 dni
Narzędzia wybieraj na końcu. Automatyzacja niejasnego procesu przyspiesza również błędy, a zakup systemu przed opisaniem pracy utrwala zły sposób działania. Jeśli firma ma już kilka narzędzi, zacznij od audytu cyfrowego bez zatrzymywania operacji bieżącej pracy.
Miesiąc wystarczy, żeby sprawdzić jedną zmianę w praktyce:
Narzędzia wybieraj na końcu. Automatyzacja niejasnego procesu przyspiesza również błędy, a zakup systemu przed opisaniem pracy utrwala zły sposób działania. Jeśli firma ma już kilka narzędzi, zacznij od audytu cyfrowego bez zatrzymywania operacji bieżącej pracy.
Po 30 dniach zarząd powinien szybko odpowiedzieć na pięć pytań:
Porada gotowinawzrost.pl: nie wdrażaj jednocześnie nowego systemu, nowych procedur, reorganizacji zespołu i nowego raportowania. Jeśli zmienisz wszystko naraz, nie ustalisz, co przyniosło efekt. Uporządkuj jeden przepływ pracy i dopiero potem przenoś rozwiązanie dalej.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Gdy firma zaczyna rosnąć, nagle w przestrzeni operacyjnej pojawia się więcej „samolotów" – projektów, klientów,…
Gdy firma szykuje się do skalowania, na horyzoncie nieuchronnie pojawiają się wyzwania: rosnące koszty, problemy…
W zarządzaniu procesami biznesowymi nie ma miejsca na intuicję i przeczucia. Kluczowe wskaźniki efektywności (KPI…
